

Qué estás buscando?
 Página de inicio
/
Los precios y la demanda de módulos fotovoltaicos europeos caen; Trina ocupa el primer lugar en envíos.
Sep 10, 2026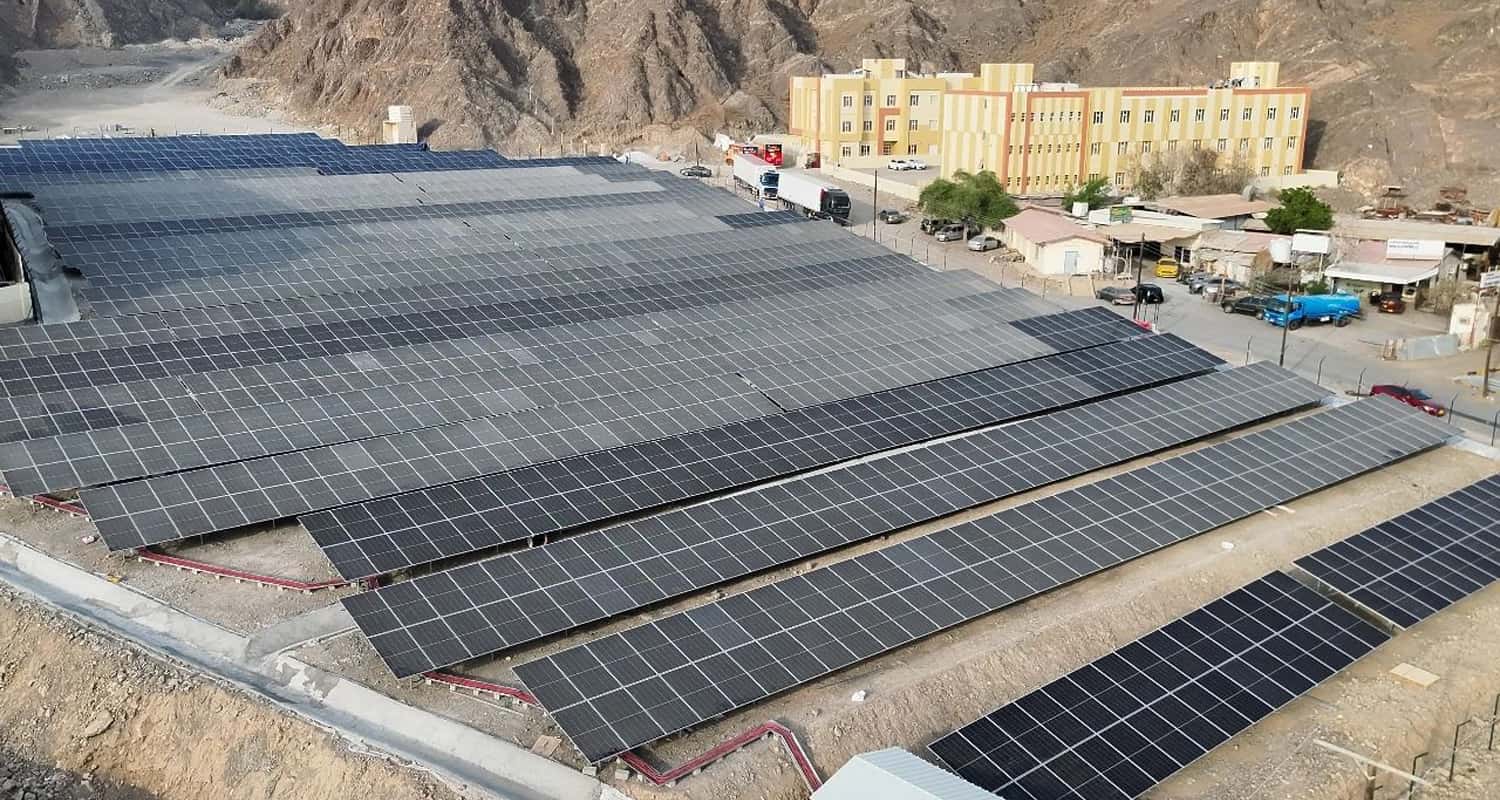
Los datos de sun.store indican que en agosto de 2026, los precios de módulos fotovoltaicos solares en Europa disminuyeron en general, mientras que la demanda del mercado cayó por debajo del promedio histórico.
Aunque el precio de los módulos bifaciales TOPCon aumentó un 6% hasta los 0,116 €/W en agosto, siguen siendo la opción más rentable, especialmente para proyectos fotovoltaicos a gran escala montados en suelo. El informe del índice fotovoltaico señala: "Ha surgido una clara brecha de precios entre módulos TOPCon bifaciales y monofaciales, un factor de importancia crítica para los compradores cuyos criterios de selección se centran principalmente en el precio".
Los módulos premium BC y totalmente negros suelen estar dirigidos a proyectos fotovoltaicos residenciales y comerciales e industriales (C&I). Desde principios de 2026, la diferencia de precio entre estos módulos premium y los módulos TOPCon estándar a escala de servicios públicos ha seguido aumentando.
Las principales empresas chinas dominan el mercado europeo; Trina Solar sigue siendo el mayor proveedor
Las principales empresas chinas dominan el panorama del mercado europeo. Los datos del índice fotovoltaico muestran que Trina Solar fue el mayor proveedor de módulos para el mercado europeo durante los tres meses previos a agosto de 2026, seguido por Aiko Solar, JA Solar, JinkoSolar y LONGi Green Energy.
El Índice de Gerentes de Compras (PMI) publicado por el índice fotovoltaico indica que la demanda de módulos fotovoltaicos en Europa ha caído por debajo del promedio histórico en los últimos dos meses. El índice se situó en 65 para el mercado europeo en agosto. Este PMI, que mide el sentimiento del mercado basándose en encuestas sobre las intenciones de compra futuras entre los compradores fotovoltaicos europeos, ha registrado un valor promedio de 68 desde su creación.
Entre los compradores encuestados, el 43% planea aumentar su volumen de adquisición de módulos en septiembre en comparación con agosto, el 43% espera que los volúmenes se mantengan sin cambios y el 14% planea reducir su escala de adquisición el próximo mes. Cambios en el panorama del mercado de inversores
El informe señala: "Los módulos de gama alta siguen liderando el mercado, aunque las señales de demanda se han enfriado significativamente desde esta primavera. Los compradores que esperaron precios más bajos en los módulos estándar han visto satisfechas sus expectativas, mientras que aquellos que buscan específicamente categorías de gama alta no se han beneficiado de las caídas de precios".
El índice también cubre la categoría de inversores fotovoltaicos: en agosto, los precios de los inversores de cadena cayeron más de un 20%. Los sistemas de pequeña capacidad (1–20 kW) experimentaron una caída ligeramente más pronunciada, con el precio promedio bajando a 41,40 €/kW, mientras que los sistemas de alta capacidad (más de 20 kW) promediaron 24,26 €/kW, experimentando una caída relativamente menor.
El informe del índice fotovoltaico afirma: "La tendencia a la baja en los precios de los inversores de cadena y conectados a la red se debe principalmente a un cambio en la combinación de productos de las unidades comercializadas, más que a recortes directos de precios en productos individuales. La actividad del mercado de julio estuvo dominada por inversores trifásicos de gama alta de fabricantes europeos como SMA y Fronius, productos con precios más altos que las alternativas de China y otras regiones. Por el contrario, el enfoque de la actividad del mercado en agosto se desplazó hacia modelos comerciales e industriales a gran escala y rentables de marcas como GoodWe, Ginlong (Solis) y SolarEdge".
Las tendencias de precios para inversores híbridos divergieron según los segmentos de potencia: los precios de los sistemas de pequeña capacidad (1–20 kW) se mantuvieron prácticamente planos, cayendo solo un 1% mes a mes, mientras que los precios de los sistemas de alta capacidad (más de 20 kW) aumentaron un 11,1%.
Los principales proveedores en el mercado de inversores de cadena incluyen a las chinas Sungrow y Huawei, seguidas por la alemana SMA, la china GoodWe y la israelí SolarEdge.
El mercado de inversores híbridos está dominado por proveedores chinos, con marcas líderes que incluyen a Deye, Ginlong (Solis), Huawei, GoodWe y Sungrow.


5th floor, Block A, Science Avenue,High-tech District, Hefei , Anhui .China